Dostępność usług bankowych dla osób ze szczególnymi potrzebami
Ustawa o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze dostosowuje polskie prawo do wytycznych Europejskiego aktu o dostępności (European Accessibility Act – EAA)...
Ustawa o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze dostosowuje polskie prawo do wytycznych Europejskiego aktu o dostępności (European Accessibility Act – EAA). Została podpisana przez Prezydenta RP 9 maja 2024 r. i zacznie obowiązywać od 28 czerwca 2025 roku.
Głównym celem ustawy jest ograniczenie wykluczenia społecznego poprzez poprawę dostępności produktów i usług w oparciu o wspólne wymagania dostępności dla podmiotów gospodarczych państw Unii Europejskiej. Ustawa określa najpowszechniejsze produkty i usługi wykorzystywane w życiu codziennym, które muszą spełniać wymagania dostępności dla wszystkich odbiorców. Ma to na celu umożliwienie swobodnego korzystania osobom z niepełnosprawnościami, osobom starszym, kobietom w ciąży, osobom podróżującym z bagażem oraz wszystkim użytkownikom mającym szczególne potrzeby.
Ustawa jest dużym krokiem w kierunku zwiększania dostępności. Dotychczas obowiązujące akty prawne, takie jak ustawa z dnia 4 kwietnia 2019 r. o dostępności cyfrowej stron internetowych i aplikacji mobilnych podmiotów publicznych oraz ustawa z dnia 19 lipca 2019 r. o zapewnianiu dostępności osobom ze szczególnymi potrzebami, odnosiły się tylko do podmiotów publicznych. Dyrektywa EAA nakłada jednak obowiązek zapewnienia dostępności również na podmioty sektora prywatnego, w tym podmioty bankowe.
Ustawa wskazuje także jednostki odpowiedzialne za nadzór i kontrolę rynku w zakresie spełniania obowiązku zapewniania dostępności. W skład rady nadzorczej wchodzi m.in. Rzecznik Finansowy, który w porozumieniu z Prezesem Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych oraz Zespołem Badawczym Prawa Finansowego Wydziału Prawa i Administracji Uniwersytetu Szczecińskiego opracował ankietę. Ankieta miała na celu ocenę stopnia dostępności usług detalicznych polskiego sektora bankowego na rok przed wejściem w życie omawianej ustawy oraz zidentyfikowanie wyzwań, jakie stoją przed tym sektorem. Badanie miało również na celu zwiększenie świadomości znaczenia dostępności usług bankowych oraz promowanie otwartości i głębszego zrozumienia różnorodnych potrzeb osób z niepełnosprawnościami przez pracowników instytucji finansowych.
W badaniu wzięło udział 28 banków komercyjnych, a ocenie podlegało pięć aspektów dostępności:
- Dostępność placówek bankowych - metody komunikacji, udogodnienia technologiczne i szkolenia pracowników.
- Dostępność cyfrowa - usługi online i aplikacje mobilne.
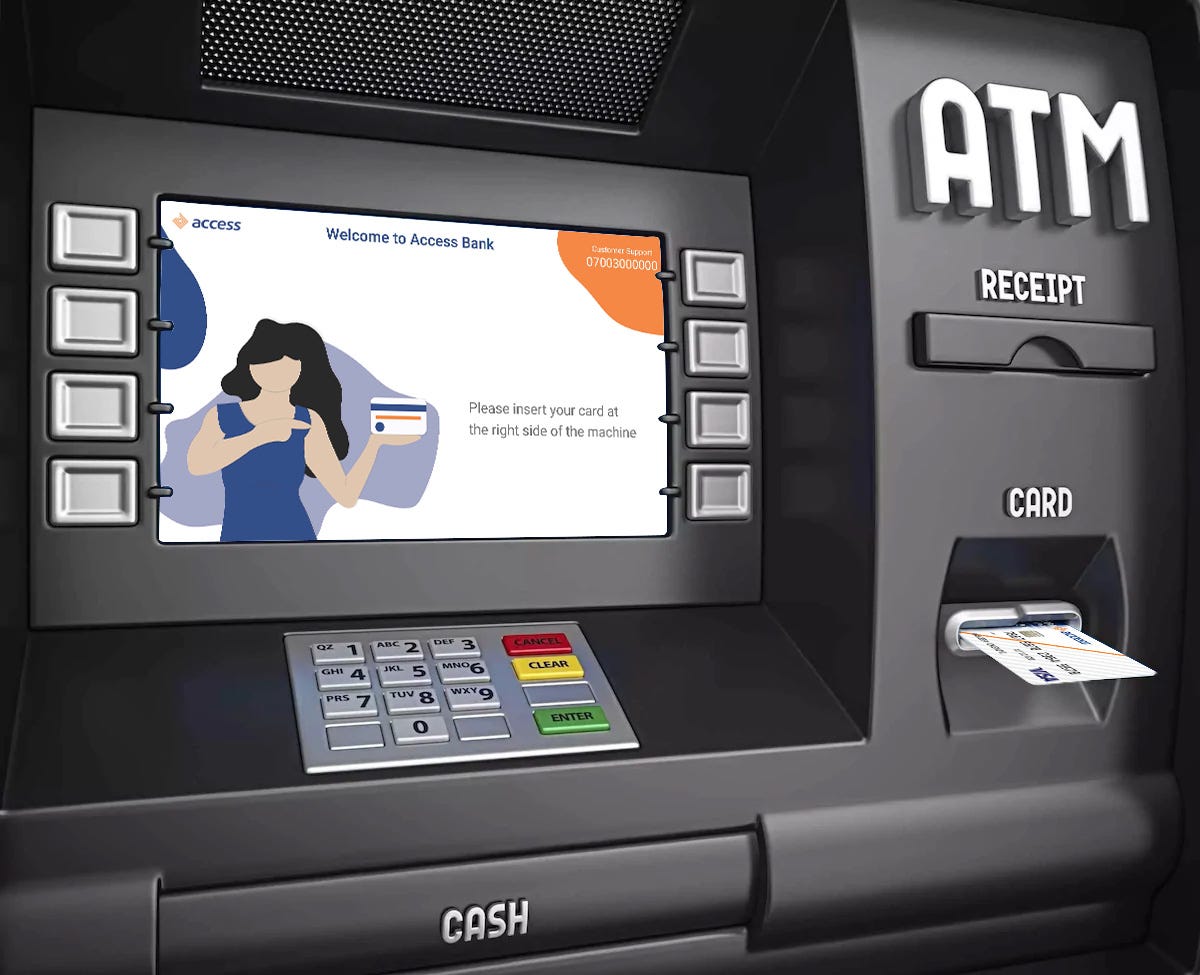
- Dostosowanie bankomatów - dla osób z niepełnosprawnością narządu ruchu, wzroku i słuchu.
- Kontakt pracowników z klientami - procedury podczas zawierania i rozwiązywania umów.
- Ewaluacja dostępności - analiza oceny dostępności świadczonych usług i wpływ wyników na dalsze działania.
Z analizy wyników wynika, że poziom dostępności komercyjnych placówek bankowych jest dosyć wysoki, co może być efektem wieloletnich działań sektora bankowego. Istnieją jednak duże rozbieżności pomiędzy poszczególnymi podmiotami w podejściu do dostosowywania świadczonych usług do różnorodnych potrzeb użytkowników.
Dostępność placówek bankowych i komunikacja z klientem:
- Prawie połowa banków spełnia wymagania dostępności informacyjno-komunikacyjnej, ale często w minimalnym zakresie.
- 29% banków oferuje obsługę w Polskim Języku Migowym, ale tylko za pośrednictwem tłumaczenia online.
- Niektóre banki udostępniają dokumenty wydrukowane powiększoną czcionką lub nagrywają ich treść. 64% banków zadeklarowało udostępnianie wybranych dokumentów w alfabecie Braille’a.
- W połowie z badanych banków pracownicy nie przechodzili szkolenia z zakresu zapewniania dostępności cyfrowej i informacyjno-komunikacyjnej.
- 79% badanych banków zauważyło potrzebę uproszczenia języka używanego do komunikacji, ale nie ma to odzwierciedlenia w dostosowaniu stron internetowych, aplikacji mobilnych, umów i innych dokumentów.
Dostępność cyfrowa:
- Banki wykazują częściową zgodność swoich stron internetowych i aplikacji mobilnych z wytycznymi WCAG 2.1, a w przypadku WCAG 2.2 poziom zgodności jest na jeszcze niższym poziomie.
- Konieczna jest poprawa systemów identyfikacji klienta, składania podpisów elektronicznych oraz sposobów inicjowania i zatwierdzania płatności, ponieważ ponad połowa banków nie dostosowała ich do potrzeb osób słabowidzących i niewidomych.
Dostępność bankomatów:
- 8 z 28 ankietowanych podmiotów posiada własną sieć bankomatów.
- Urządzenia te w dużej mierze są wyposażone w funkcje ułatwiające dostęp osobom z różnymi niepełnosprawnościami.
- 62% banków nie posiada możliwości zmiany kontrastu i powiększenia tekstu wyświetlanego na ekranie urządzenia.
- 50% z nich deklaruje dostępność architektoniczną bankomatów.
- 87% banków stwierdziło, że w ich bankomatach nie występuje migotanie ekranu, co jest istotne dla bezpieczeństwa osób podatnych na ataki epilepsji.
- 31% banków oferuje karty płatnicze dostosowane do potrzeb osób z niepełnosprawnością narządu wzroku.
Kontakt pracowników z klientami i stosowane procedury:
- Większość banków oferuje możliwość zdalnego zawierania i rozwiązywania umów, ale nie wszystkie banki mają spójne podejście w tym zakresie.
Ewaluacja dostępności:
- Niewiele banków poddaje ocenie wprowadzane rozwiązania, aby ocenić ich efektywność.
- Bardzo rzadko uczestniczą w tym procesie osoby z niepełnosprawnościami, które powinny być bardziej zaangażowane w projektowanie i opiniowanie dostępności wdrażanych usług bankowych.
Wyniki ankiety świadczą o tym, że polskie banki komercyjne podejmują działania na rzecz zwiększenia dostępności oferowanych usług. Nadal jednak istnieją obszary wymagające udoskonaleń. Kluczową rolę w procesie projektowania dostępnych usług bankowych powinno odgrywać systematyczne monitorowanie poziomu dostępności oraz uwzględnianie opinii użytkowników z niepełnosprawnościami i posiadających szczególne potrzeby.
Ankieta pozwoliła na wyodrębnienie obszarów wymagających największych zmian lub udoskonaleń w już istniejących rozwiązaniach. Zakres dostępności sektora bankowego powinien ulegać stopniowej poprawie wraz ze zbliżaniem się wejścia w życie obowiązków wynikających z dyrektywy EAA.